Direction générale des finances publiques (État), article 200 quindecies du CGI
DEFI Travaux : crédit d'impôt pour les travaux forestiers
Crédit d'impôt de 25 % sur les travaux forestiers d'une forêt gérée durablement, dépense plafonnée à 6 250 € (12 500 € couple).
Montant
25 %du coût des travaux, au plus
Ouverte, vérifiée le 12 oct. 2026L’essentiel
- Pour qui
- Propriétaire privé (particulier, groupement forestier, société)
- Territoire
- Toute la France
- Projets aidés
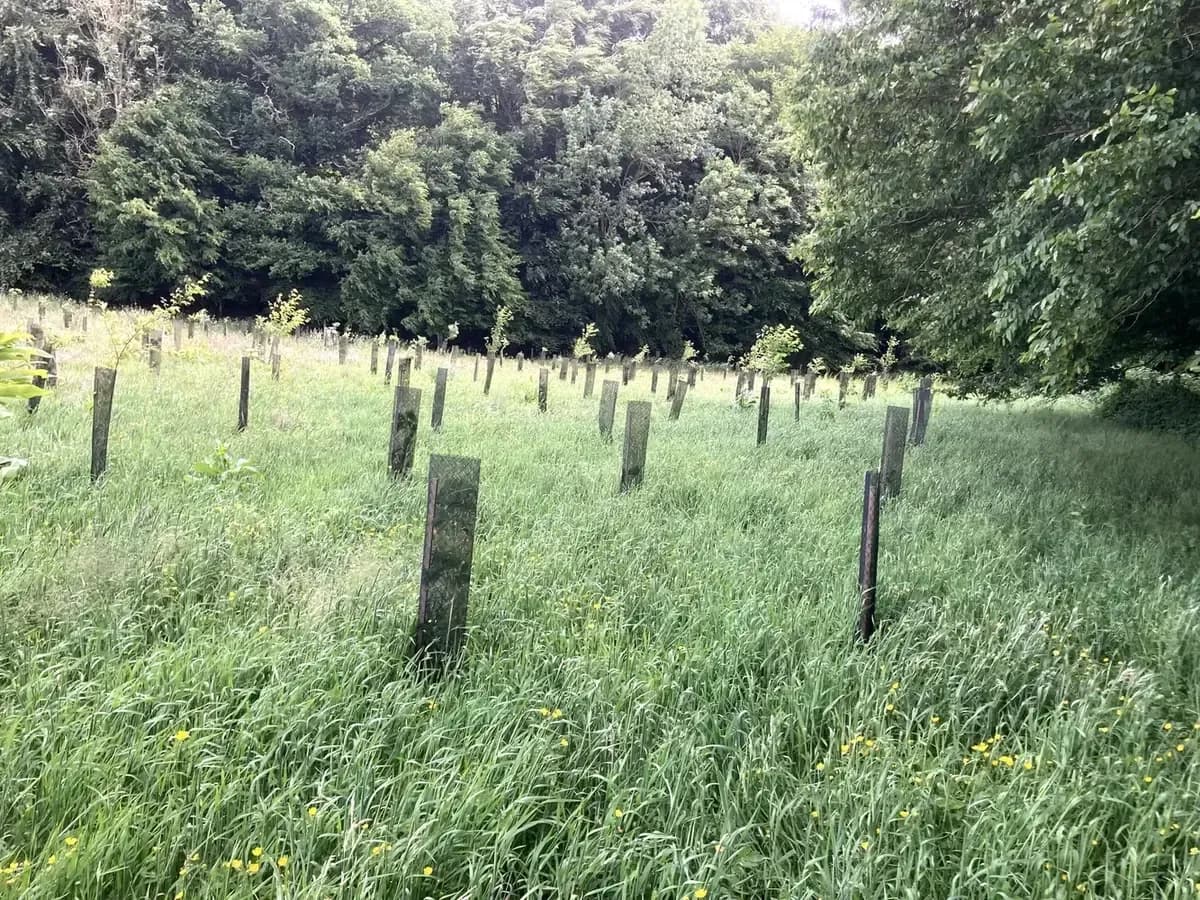
- Boisement, Reboisement, Amélioration de peuplement, Desserte forestière
Conditions
- Propriétaire domicilié en France disposant d'une garantie de gestion durable : PSG agréé, RTG approuvé ou CBPS avec programme de coupes approuvé (CBPS non éligible quand les travaux sont payés par un GF ou une SEF).
- Plus de condition de surface minimale depuis 2023.
- Engagements : conserver la propriété jusqu'au 31/12 de la 8e année suivant les travaux ; appliquer la garantie de gestion durable 8 ans (PSG, RTG) ou 10 ans (CBPS) ; en cas de plantation, utiliser des plants conformes à l'arrêté préfectoral sur les matériels forestiers de reproduction.
- Travaux payés par un GF ou une SEF : le bénéficiaire conserve ses parts jusqu'au 31/12 de la 4e année suivant les travaux.
Comment faire la demande
- Faire réaliser les travaux et conserver les factures ; déclarer le crédit dans la déclaration de revenus de l'année de paiement (case dédiée de la déclaration complémentaire).
- Joindre ou conserver l'attestation de garantie de gestion durable.
Montants et plafonds
Crédit d'impôt de 25 % des dépenses TTC de travaux (plantation, reconstitution, dégagements, cloisonnements, amélioration des peuplements : tailles de formation, élagage, balivage, débroussaillage, création et amélioration des dessertes, places de dépôt et de retournement ; frais de maîtrise d'œuvre inclus). Dépense plafonnée à 6 250 € par an pour une personne seule et 12 500 € pour un couple ; la fraction excédentaire est reportée sur les 4 années suivantes (8 ans en cas de sinistre). Crédit remboursé s'il dépasse l'impôt dû.
Cumul avec d’autres aides
Les aides publiques reçues se déduisent avant le plafonnement ; les dépenses payées en prélevant sur un CIFA n'entrent pas dans le calcul ; régime de minimis. Le CNPF indique que le DEFI Travaux reste applicable lorsque les travaux sont financés par un projet Label bas-carbone (calcul sur les factures de travaux).
Sources et vérification
Dispositif applicable aux travaux réalisés du 01/01/2023 au 31/12/2027. Au-delà de 2027 : non prévu à ce jour.
- Article 200 quindecies du CGI, Légifrance, consultée le 12 octobre 2026
- Tableau récapitulatif des crédits d'impôt en faveur de l'investissement forestier (opérations du 01/01/2023 au 31/12/2027), DRAAF Grand Est, consultée le 12 octobre 2026
- Page DEFI, DRAAF Grand Est, consultée le 12 octobre 2026
- BOFiP-Actualité, réforme du DEFI Forêt (loi de finances pour 2023), consultée le 12 octobre 2026
- Fiche CNPF « Quelle fiscalité pour le Label bas-carbone en forêt ? » (avril 2024), consultée le 12 octobre 2026
Fiche vérifiée le 12 octobre 2026. En cas de différence, le texte officiel fait foi.