Direction générale des finances publiques (État), article 1395 du CGI
Taxe foncière non bâti : exonération temporaire des terrains plantés ou régénérés en bois
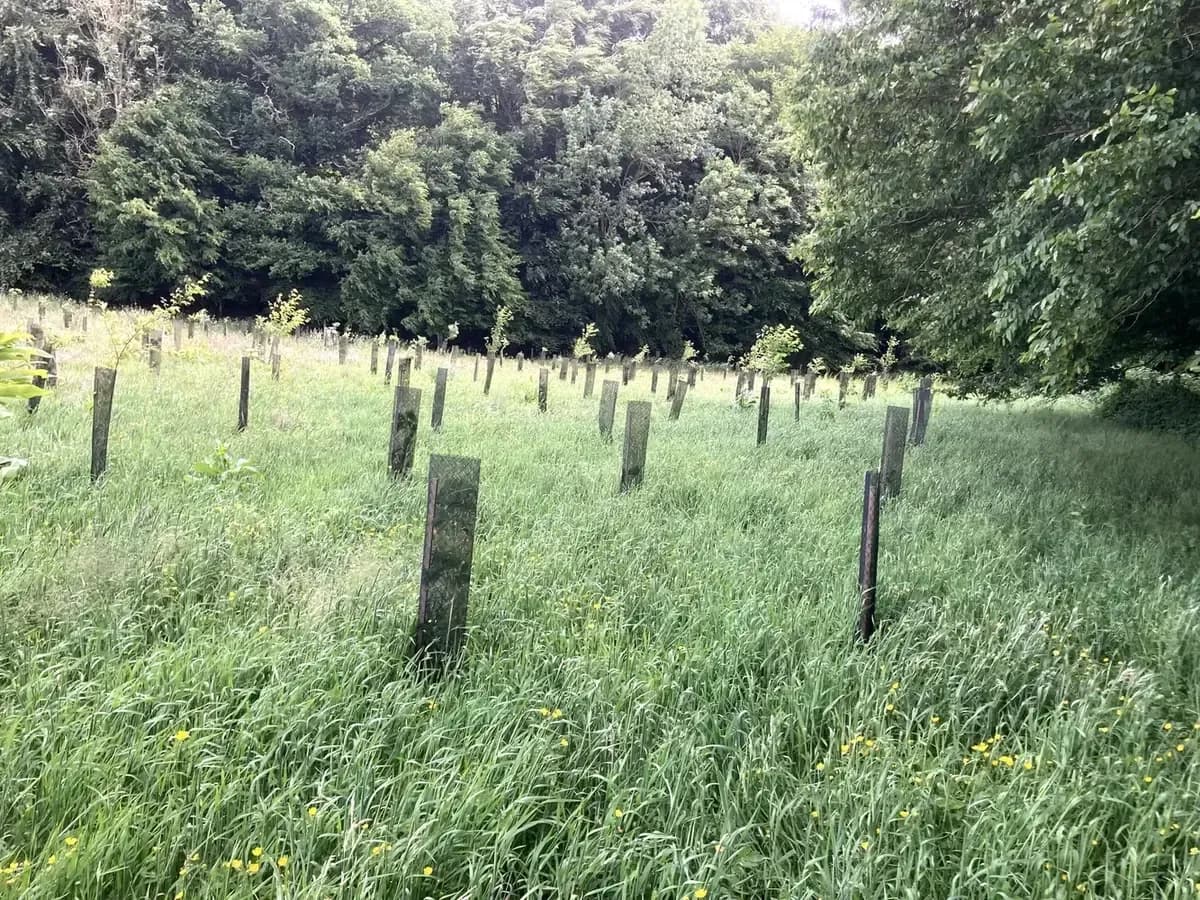
Exonération de taxe foncière non bâti après plantation ou régénération naturelle : 10 ans (peuplier), 30 ans (résineux), 50 ans (feuillus).
Montant
Sur devisselon le projet
Ouverte, vérifiée le 12 oct. 2026L’essentiel
- Pour qui
- Propriétaire privé (particulier, groupement forestier, société)
- Territoire
- Toute la France
- Projets aidés
- Boisement, Reboisement
Conditions
- Terrains ensemencés, plantés ou replantés en bois, ou en régénération naturelle de futaie ou de taillis sous futaie (hors peuplier).
- Une déclaration doit être déposée auprès du service des impôts fonciers, avec la liste des parcelles concernées ; renseignez-vous auprès de lui sur le délai et les pièces à fournir.
- Plantations non conformes à une réglementation des boisements (article L. 126-1 du code rural) exclues.
- Futaie irrégulière en équilibre de régénération : exonération de 25 % pendant 15 ans, renouvelable, sur déclaration.
Comment faire la demande
Déposer la déclaration auprès du service des impôts fonciers (cadastre) dont dépendent les parcelles, avec leur liste. En régénération naturelle, une attestation de réussite est demandée : le CRPF ou votre gestionnaire vous indique la marche à suivre.
Montants et plafonds
Exonération de la taxe foncière sur les propriétés non bâties (parts communale et intercommunale) : 10 ans pour le peuplier, 30 ans pour les résineux, 50 ans pour les feuillus et autres essences ; 25 % pendant 15 ans pour la futaie irrégulière.
Cumul avec d’autres aides
Cumulable avec les aides et avec les autres avantages fiscaux forestiers.
Sources et vérification
Régime permanent (texte en vigueur depuis 2010 pour les durées de 10, 30 et 50 ans).
- Article 1395 du CGI, Légifrance, consultée le 12 octobre 2026
- BOFiP, exonérations de taxe foncière des terrains boisés (BOI-IF-TFNB-10-50-10-10), consultée le 12 octobre 2026
Fiche vérifiée le 12 octobre 2026. En cas de différence, le texte officiel fait foi.